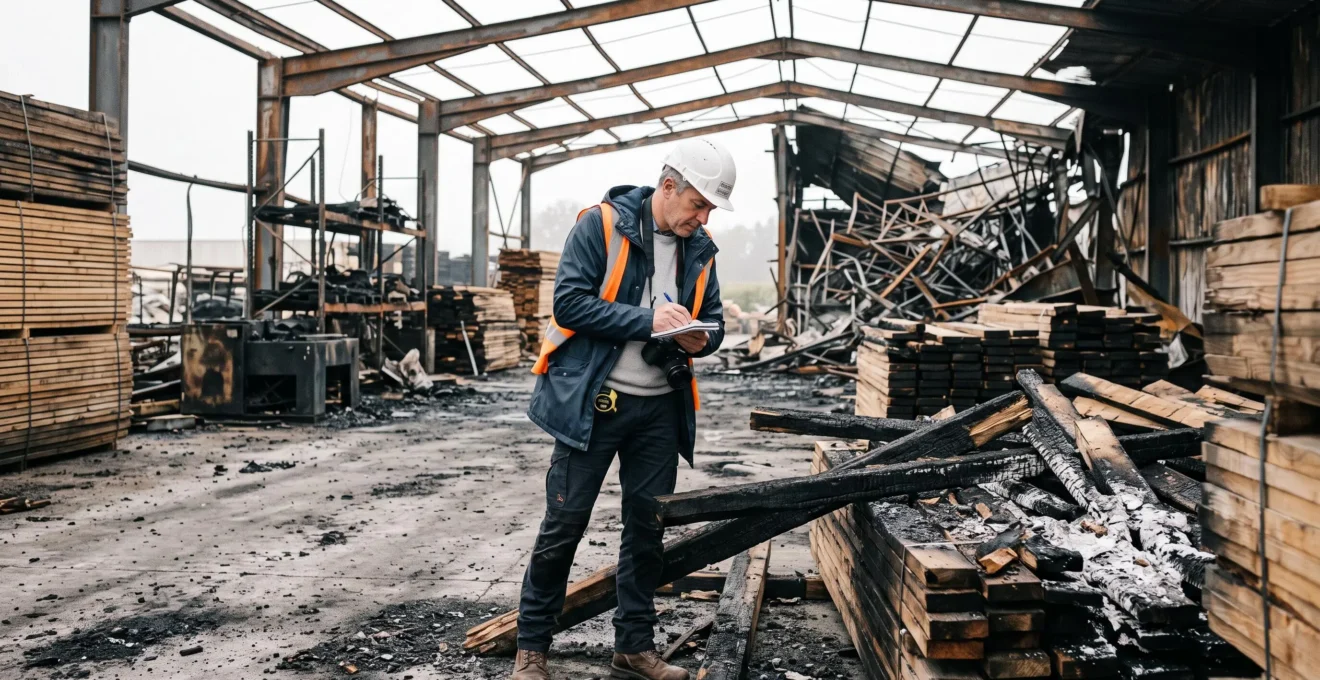
Un incendie maîtrisé en trente minutes. Des dégâts limités à une zone de stockage. Pourtant, lors de la déclaration du sinistre, cette entreprise de traitement de bois découvre que son assurance refuse toute prise en charge : l’exclusion « combustibles solides en vrac » annule sa garantie incendie. Le contrat souscrit trois ans plus tôt semblait complet. La réalité révèle un écart brutal entre protection théorique et couverture réelle.
Pour les entreprises exploitant des installations classées pour la protection de l’environnement, la déclaration de sinistre représente bien plus qu’une formalité administrative. Ce moment critique expose les failles contractuelles, teste la pertinence des plafonds d’indemnisation, révèle les exclusions méconnues. Comprendre cette mécanique permet d’anticiper les risques et d’ajuster sa protection avant qu’un sinistre majeur ne transforme une lacune assurantielle en menace pour la continuité de l’activité.
Cet article détaille les étapes d’une déclaration efficace, identifie les limites récurrentes des couvertures standardisées et explique comment une approche personnalisée transforme concrètement la gestion du sinistre et les chances d’indemnisation complète.
Les informations présentées dans cet article constituent un éclairage général sur les procédures de déclaration de sinistre et les mécanismes d’indemnisation en assurance professionnelle. Chaque situation nécessite une analyse contractuelle spécifique tenant compte des garanties souscrites, des exclusions applicables et du contexte du sinistre. Aucun élément de cet article ne remplace l’examen personnalisé de votre contrat par un professionnel qualifié.
- Pourquoi la déclaration de sinistre révèle la vraie valeur d’un contrat ?
- Les étapes clés d’une déclaration de sinistre efficace
- Quand une couverture standardisée montre ses limites
- Comment une assurance sur-mesure transforme la gestion du sinistre ?
- Les pièges à éviter lors de la déclaration
- Que faire si votre indemnisation est refusée ou insuffisante ?
- La déclaration comme audit de votre protection réelle
Pourquoi la déclaration de sinistre révèle la vraie valeur d’un contrat ?
La signature d’un contrat d’assurance professionnelle procure un sentiment de sécurité immédiat. Les garanties listées dans les conditions générales semblent couvrir l’essentiel : incendie, dégâts des eaux, responsabilité civile, parfois perte d’exploitation. Cette protection théorique rassure jusqu’au moment où survient un sinistre d’ampleur.
Vigilance délais : 5 jours pour ne pas tout perdre L’article L113-2 du Code des assurances impose un délai minimal de déclaration de cinq jours ouvrés à compter de la connaissance du sinistre, ramené à deux jours ouvrés en cas de vol. Passé ce délai sans déclaration formelle, l’assureur peut opposer la déchéance de garantie si ce retard lui cause un préjudice. La réactivité immédiate conditionne directement la recevabilité de votre demande.
La déclaration marque le basculement entre couverture apparente et protection effective. C’est à ce stade que l’assureur examine le périmètre exact des garanties, confronte les clauses contractuelles au sinistre réel, applique les exclusions, vérifie les plafonds et calcule les franchises. Pour une installation classée manipulant des matières à risques, cette confrontation révèle souvent des décalages majeurs.
Prenons le cas d’une entreprise de traitement de bois exploitant une installation ICPE. Après un incendie maîtrisé affectant une zone de stockage de copeaux et sciures, le dirigeant déclare le sinistre en toute confiance : sa garantie incendie figure au contrat depuis l’origine. L’instruction du dossier révèle pourtant une exclusion spécifique aux « combustibles solides stockés en vrac ». Cette clause, noyée dans les conditions particulières, annule la prise en charge. L’entreprise pensait disposer d’une couverture incendie complète. La réalité contractuelle lui oppose un refus d’indemnisation total sur un dommage pourtant central à son activité.
Ce type de découverte tardive intervient régulièrement sur les risques industriels complexes. Le contexte réglementaire s’est durci depuis les sinistres médiatisés comme Lubrizol, renforçant la vigilance des assureurs sur les activités ICPE. Les entreprises confrontées à des risques aggravés — proximité de cours d’eau, manipulation de matières inflammables, process générant des pollutions potentielles — découvrent au pire moment que leur assurance professionnelle sur mesure avec tca-assurances.com aurait dû anticiper ces spécificités dès la souscription.
L’impact financier d’une couverture inadaptée dépasse largement le montant du sinistre initial. Une indemnisation refusée ou plafonnée à un niveau insuffisant compromet la capacité de reconstruction, bloque la reprise d’activité, pèse sur la trésorerie déjà affaiblie par l’arrêt d’exploitation. Pour une entreprise de taille intermédiaire, cet enchaînement mène fréquemment à des difficultés structurelles, voire à une cessation d’activité.
La distinction fondamentale se situe entre conformité administrative — disposer d’un contrat d’assurance — et protection stratégique réelle — disposer du contrat adapté aux risques effectifs de l’installation. Cette nuance ne se mesure pas au moment de la signature, mais lors de la mise à l’épreuve par le sinistre.
Les étapes clés d’une déclaration de sinistre efficace
La rapidité d’action détermine la recevabilité de la déclaration. Dès la survenue ou la découverte du sinistre, une chronologie stricte s’impose, articulée autour de délais réglementaires et d’exigences documentaires précises.
Le Code des assurances fixe un cadre temporel contraignant. L’assuré dispose de cinq jours ouvrés pour déclarer le sinistre à son assureur, délai réduit à deux jours ouvrés en cas de vol. Ce délai court à compter du moment où l’entreprise a connaissance du fait dommageable, non du moment où elle mesure l’ampleur des dégâts. Une confusion fréquente consiste à différer la déclaration en attendant d’avoir quantifié précisément les pertes : cette attente expose au risque de déchéance.
Délais déclaration vs expertise : ne confondez plus Le délai de cinq jours impose la transmission de la déclaration formelle à l’assureur, accompagnée des premiers éléments disponibles. Ce délai diffère totalement du délai d’expertise, qui correspond au temps nécessaire à l’assureur pour instruire le dossier, mandater un expert et établir un rapport. Confondre ces deux temporalités conduit à des retards préjudiciables : la déclaration doit intervenir immédiatement, même si l’évaluation complète des dommages nécessite plusieurs semaines.
La constitution d’un dossier complet conditionne la fluidité de l’instruction. Pour une installation classée ayant subi un sinistre, la liste des pièces obligatoires dépasse largement le simple constat amiable.
- Constat interne circonstanciéRédiger un récit factuel précisant date, heure, circonstances de découverte, nature des dommages observés, mesures conservatoires prises immédiatement.
- Documentation photographique horodatéeMultiplier les prises de vue sous différents angles, montrant l’état général du site, les zones endommagées, les équipements touchés, avant toute intervention de nettoyage ou réparation.
- Registre ICPE à jourFournir les derniers rapports de contrôle, attestations de conformité, autorisations préfectorales démontrant le respect des obligations réglementaires avant sinistre.
- Procès-verbal ou déclaration autorité compétenteJoindre le récépissé de déclaration auprès de la préfecture, le rapport des services de secours intervenus, tout document officiel attestant la réalité du sinistre.
- Inventaire détaillé des biens endommagésLister les équipements, stocks, matières premières, produits finis affectés, avec références, quantités, valeurs d’acquisition ou de remplacement lorsque disponibles.
- Factures et justificatifs de propriétéRassembler les documents prouvant la détention des biens déclarés endommagés, particulièrement pour les équipements récents ou de valeur élevée.
- Estimation prévisionnelle perte d’exploitationÉvaluer la durée d’arrêt anticipée, le chiffre d’affaires quotidien non réalisé, les charges fixes maintenues malgré l’interruption d’activité.
Une fois la déclaration transmise, le parcours suit une séquence relativement standardisée, même si les durées varient selon la complexité du dossier. L’assureur accuse réception sous quelques jours, puis mandate un expert qui contacte l’assuré pour organiser une visite sur site sous une à trois semaines. L’expertise contradictoire se déroule en présence du dirigeant ou de son représentant, permettant d’apporter des précisions techniques sur le fonctionnement de l’installation et les circonstances du sinistre. L’expert rédige ensuite son rapport sous deux à quatre semaines, servant de base à la proposition d’indemnisation formulée par l’assureur.
Les évolutions réglementaires récentes ont modernisé certaines modalités déclaratives. La loi PACTE de 2019 et le décret de 2021 relatif à la dématérialisation des déclarations ont introduit l’obligation pour les assureurs de proposer un portail digital permettant la transmission électronique des déclarations et pièces justificatives. Cette digitalisation accélère potentiellement les échanges, sous réserve que l’entreprise dispose des moyens de numériser rapidement sa documentation technique.
Les conséquences d’un retard varient selon la gravité du dépassement. Un retard d’un à deux jours entraîne généralement une mise en demeure de l’assureur, sans impact immédiat sur l’indemnisation si l’assuré régularise rapidement. Au-delà de trois à cinq jours, le risque de déchéance partielle apparaît, l’assureur pouvant démontrer un préjudice lié à l’impossibilité de diligenter rapidement une expertise. Passé le double du délai réglementaire sans justification recevable, la jurisprudence admet fréquemment la déchéance totale, privant l’entreprise de toute indemnisation.
Quand une couverture standardisée montre ses limites
Les contrats d’assurance multirisque professionnelle proposés sur le marché reposent sur des grilles tarifaires sectorielles. L’assureur classe l’activité selon le code NAF, applique des garanties type, définit des plafonds standards. Cette approche industrielle fonctionne pour des risques homogènes. Elle révèle ses failles dès que l’entreprise présente des particularités opérationnelles ou des risques aggravés.
Les exclusions constituent le premier écueil. Les contrats standards intègrent systématiquement des clauses écartant certains types de dommages, matières ou circonstances. Pour une installation de valorisation de déchets, ces exclusions touchent fréquemment : le stockage en extérieur de matières combustibles, les pollutions accidentelles affectant les sols ou cours d’eau à proximité, les arrêts d’exploitation dépassant une durée déterminée (souvent plafonnée à six ou douze mois), la responsabilité environnementale au sens de la directive européenne transposée en droit français.
L’écart entre le libellé générique « garantie incendie » et le périmètre effectif illustre ce piège sémantique. Le dirigeant lit « incendie » dans son tableau de garanties et en déduit une couverture complète. La lecture attentive des conditions particulières révèle que cette garantie s’applique sous réserve d’exclusions liées aux matières stockées, aux procédés utilisés, à la localisation des installations. Un incendie affectant des matières classées combustibles, survenant dans un bâtiment non équipé de système d’extinction automatique, peut ainsi tomber hors champ malgré l’existence formelle d’une garantie incendie.
Les garanties de responsabilité civile classiques ne couvrent généralement pas l’ensemble des risques liés à la responsabilité environnementale. L’entreprise peut donc avoir besoin d’un contrat spécifique ou d’une extension de garantie pour se prémunir contre ces risques. Cette problématique concerne notamment les installations classées qui manipulent des substances polluantes ou qui sont situées à proximité de milieux sensibles. Un déversement accidentel dans un cours d’eau, une pollution des sols par infiltration ou une contamination des nappes phréatiques peuvent engager la responsabilité de l’exploitant au titre du Code de l’environnement. Sans garantie adaptée, l’entreprise peut devoir assumer elle-même les coûts liés à la dépollution, à la remise en état des sites et à la réparation du préjudice écologique.
Les plafonds d’indemnisation standards, souvent calibrés autour de montants forfaitaires, s’avèrent rapidement insuffisants face aux coûts réels d’un sinistre ICPE majeur. La reconstruction d’une installation aux normes actuelles, incluant les mises en conformité réglementaires imposées après sinistre, dépasse régulièrement les plafonds de garanties incendie standardisées. L’ajout des coûts de dépollution, des pertes d’exploitation sur une période de redémarrage prolongée, des pénalités contractuelles vis-à-vis des clients, creuse encore l’écart entre besoin d’indemnisation et couverture disponible.
| Critère | Besoin réel ICPE valorisation déchets | Couverture standard multirisque pro |
|---|---|---|
| Garantie incendie matières combustibles | Stockage copeaux, sciures, déchets bois en vrac | Exclusion fréquente combustibles solides vrac |
| Responsabilité pollution accidentelle | Déversement cours d’eau, infiltration sols | Non couverte par RC Pro classique |
| Arrêt d’exploitation | Reconstruction 12-24 mois (mise aux normes) | Plafond temporel 6-12 mois maximum |
| Plafond indemnisation globale | Reconstruction + dépollution 1-3 M€ | Plafond standard 300-500 k€ |
| Franchise applicable | Absorbable par trésorerie exploitation | Franchise élevée 10-20 k€ impact cash |
Les franchises élevées constituent un dernier facteur d’écart souvent négligé lors de la souscription. Le montant de franchise, déduit systématiquement de l’indemnisation versée, peut représenter plusieurs dizaines de milliers d’euros sur un contrat ICPE. En période post-sinistre, alors que la trésorerie subit déjà la pression de l’arrêt d’activité et des charges fixes maintenues, cette franchise grève la capacité financière de redémarrage et peut retarder les travaux de remise en état.
Comment une assurance sur-mesure transforme la gestion du sinistre ?
L’approche personnalisée part d’un principe inverse à la logique standardisée : analyser d’abord les risques réels de l’installation, puis construire les garanties adaptées. Cette inversion méthodologique produit des effets tangibles au moment du sinistre.
L’analyse préalable exhaustive examine les matières manipulées, les process mis en œuvre, la localisation géographique, l’historique des incidents, les évolutions d’activité anticipées. Un courtier spécialisé en risques industriels complexes inspecte le site, identifie les points de vulnérabilité, quantifie les conséquences financières potentielles d’un sinistre majeur. Cette cartographie détaillée permet de dimensionner les garanties nécessaires et de négocier les exclusions avant signature, plutôt que de les découvrir lors de la déclaration.
L’accompagnement renforcé dès la déclaration constitue un deuxième avantage concret. Face à la complexité administrative et technique d’un dossier ICPE sinistré, l’entreprise bénéficie d’une assistance pour constituer le dossier complet, préparer l’expertise contradictoire, dialoguer avec l’expert mandaté par l’assureur. Cette interface accélère l’instruction, réduit les demandes de pièces complémentaires successives, facilite la compréhension mutuelle entre l’exploitant et l’assureur sur les spécificités du process industriel endommagé.
L’anticipation et la négociation des exclusions avant signature représentent peut-être la valeur préventive la plus déterminante. Plutôt que d’accepter un contrat type comportant des exclusions standards potentiellement bloquantes, l’approche sur-mesure identifie les risques spécifiques — combustibles solides, pollution, matières dangereuses — et rachète ces exclusions ou négocie des extensions de garantie ciblées. Le surcoût de prime correspondant se mesure et s’arbitre en toute connaissance, évitant la surprise fatale au moment du sinistre.
Les plafonds et franchises se calibrent sur l’activité réelle et la capacité financière de l’entreprise. Le plafond d’indemnisation se détermine à partir d’une évaluation du coût de reconstruction aux normes actuelles, incluant les éventuelles mises en conformité post-sinistre. Les garanties de perte d’exploitation tiennent compte de la durée réaliste de redémarrage pour le type d’installation concerné. La franchise s’ajuste en fonction de la trésorerie disponible et de la politique de gestion du risque de l’entreprise.
Standard vs Sur-mesure : ce que vous gagnez vraiment
- Couverture adaptée aux risques réels de votre installation ICPE sans découverte d’exclusion au sinistre
- Plafonds dimensionnés sur coûts réels reconstruction et dépollution, non sur barèmes standardisés
- Accompagnement expert dès la déclaration, accélérant instruction et réduisant charge administrative
- Négociation préalable des exclusions avec rachat ciblé des risques spécifiques (combustibles, pollution)
- Évolution contractuelle accompagnant les changements d’activité ou de réglementation
- Prime inférieure à la souscription mais risque de refus ou d’indemnisation partielle révélant un surcoût différé massif
- Garanties génériques par code NAF ne tenant pas compte des particularités de process ou matières
- Exclusions découvertes au moment du sinistre, souvent sur risques majeurs (pollution, combustibles)
- Plafonds insuffisants face aux coûts réels d’un sinistre ICPE complexe incluant dépollution
- Gestion administrative du sinistre en autonomie totale, ralentissant constitution dossier et expertise
L’expertise de courtiers spécialisés comme TCA Assurances sur les risques industriels complexes et les installations classées permet de construire cette approche custom-made. L’accompagnement s’inscrit dans la durée, intégrant les évolutions d’activité, les changements réglementaires, les retours d’expérience post-incident. Cette relation de long terme transforme l’assurance d’un achat ponctuel en un outil de gestion des risques évolutif.
Sur-mesure rentable : à partir de quel montant de sinistre ? Une prime supérieure de 20 à 30 % par rapport à un contrat standard se justifie dès lors que le risque de refus ou d’indemnisation partielle dépasse cette différence. Pour une installation ICPE présentant des risques aggravés, un sinistre majeur non ou mal couvert menace directement la continuité d’activité. L’investissement assurantiel s’analyse comme un arbitrage entre surprime annuelle maîtrisée et exposition à un reste à charge potentiellement catastrophique en cas de sinistre majeur.
Les pièges à éviter lors de la déclaration
La déclaration d’un sinistre mobilise l’entreprise dans une période de forte tension opérationnelle. Certaines erreurs, commises sous la pression, compromettent durablement les chances d’indemnisation.
La déclaration tardive demeure l’erreur la plus fréquente et potentiellement la plus lourde de conséquences. Les dirigeants retardent parfois la déclaration en pensant maîtriser seuls un incident apparemment mineur, puis découvrent une aggravation nécessitant finalement la mobilisation de l’assurance. Le délai de cinq jours court depuis la connaissance du fait initial, non depuis la prise de conscience de sa gravité. Un retard d’un à deux jours entraîne généralement une mise en demeure sans conséquence immédiate si régularisation rapide. Entre trois et cinq jours de dépassement, le risque de déchéance partielle apparaît, l’assureur démontrant un préjudice lié à l’impossibilité de constater rapidement les dégâts. Au-delà de cinq jours sans justification recevable, la déchéance totale devient probable selon la jurisprudence établie.
Le dossier incomplet ralentit systématiquement l’instruction. Distinguer les pièces bloquantes des éléments secondaires permet de prioriser. Le constat circonstancié, les photographies horodatées du site immédiatement après sinistre, les justificatifs de propriété des équipements endommagés constituent des pièces bloquantes : leur absence empêche l’ouverture du dossier. Les factures détaillées de remplacement, l’expertise préalable si disponible, les devis de réparation représentent des éléments secondaires fournis en cours d’instruction sans bloquer le démarrage du processus.
Sous-évaluation initiale : pourquoi vous ne pourrez pas rectifier Déclarer prudemment « ce que l’on voit » en pensant compléter ultérieurement constitue une erreur fréquente. De nombreux contrats prévoient que l’évaluation initiale des dommages fournie par l’assuré dans sa déclaration engage sa responsabilité. Une révision substantielle à la hausse en cours d’instruction soulève des difficultés : l’assureur peut contester cette réévaluation, soupçonner une tentative d’optimisation a posteriori, ralentir le traitement. Privilégier dès la déclaration initiale une évaluation exhaustive, quitte à préciser qu’elle reste provisoire et sous réserve d’expertise contradictoire approfondie.
La confusion entre incident mineur non déclaré et sinistre nécessitant déclaration formelle génère des contentieux récurrents. Un déversement accidentel contenu rapidement, une fuite de produit chimique maîtrisée en interne, un début d’échauffement sans embrasement peuvent sembler gérables sans mobiliser l’assureur. Si ces incidents s’aggravent ultérieurement — pollution différée révélée trois mois plus tard, dommages structurels apparus progressivement — la déclaration tardive se heurte au délai réglementaire calculé depuis l’incident initial, non depuis la manifestation différée des conséquences.
La communication désordonnée avec l’assureur complique inutilement l’instruction. Multiplier les interlocuteurs côté entreprise — le dirigeant transmet des photos, le responsable technique envoie un complément de constat, le comptable adresse les factures — sans coordination centrale produit des doublons, des contradictions, des pièces perdues. Désigner un référent unique centralisant tous les échanges avec l’assureur et son expert structure le processus et accélère le traitement.
- Vérifier que la déclaration part dans les 5 jours ouvrés suivant la connaissance du sinistre, non suivant son évaluation complète
- S’assurer que le constat inclut les photographies horodatées prises immédiatement, avant tout nettoyage ou réparation
- Confirmer que l’évaluation initiale des dommages est exhaustive, incluant les conséquences potentielles non encore totalement quantifiées
- Joindre systématiquement les justificatifs de propriété et factures d’acquisition des équipements endommagés de valeur significative
- Désigner le référent unique qui centralisera tous les échanges ultérieurs avec l’assureur et l’expert mandaté
Que faire si votre indemnisation est refusée ou insuffisante ?
Un refus d’indemnisation ou une proposition jugée insuffisante ne constitue pas une impasse. Un parcours de recours gradué permet de contester la décision initiale selon une chronologie structurée.
La première étape consiste à adresser une contestation écrite motivée au service sinistres de l’assureur, exposant factuellement les éléments justifiant votre désaccord : interprétation différente d’une clause contractuelle, éléments de preuve complémentaires non pris en compte lors de l’expertise initiale, erreur matérielle dans l’évaluation des dommages. Cette contestation interne obtient parfois une révision rapide lorsque l’erreur ou l’omission est manifeste.
En l’absence de réponse satisfaisante, la saisine du service réclamations interne de l’assureur, distinct du service sinistres, constitue la deuxième étape. Ce service examine le dossier sous l’angle du respect des procédures et de l’équité de traitement. Il dispose généralement d’un délai de réponse de dix jours ouvrés après réception de la réclamation formelle.
Le médiateur de l’assurance est une institution indépendante et gratuite chargée de résoudre à l’amiable les litiges entre assurés et assureurs. Selon le rapport annuel du médiateur de l’assurance 2024, les assurés obtiennent satisfaction, en tout ou partie, dans 55 % des cas, avec un délai moyen de traitement de sept mois. La saisine s’effectue en ligne après épuisement des recours internes auprès de l’assureur, en joignant le dossier complet et les échanges préalables.
La médiation représente la troisième étape et constitue souvent la solution la plus efficace avant toute escalade juridique coûteuse. Gratuite, indépendante, elle permet d’obtenir un avis motivé émis par un tiers qualifié examinant le dossier sous l’angle contractuel et équitable. Les assureurs suivent majoritairement les avis rendus par le médiateur, même si ces avis ne revêtent pas de caractère contraignant juridiquement. La procédure impose d’avoir préalablement saisi le service réclamations de l’assureur et attendu sa réponse ou l’expiration du délai de réponse.
Refus ou insuffisance : quel recours pour votre situation ?
- Si le motif de refus repose sur une interprétation contractuelle contestable :
Privilégier la médiation de l’assurance après épuisement des recours internes. Le médiateur analyse la clause litigieuse et rend un avis motivé généralement suivi par l’assureur. - Si le désaccord porte sur l’évaluation du montant des dommages :
Demander une expertise contradictoire par un expert indépendant choisi d’un commun accord ou désigné par le président du tribunal. Cette contre-expertise chiffrée facilite la négociation. - Si l’assureur invoque une déchéance pour déclaration tardive :
Contester en démontrant l’absence de préjudice subi par l’assureur du fait du retard, condition nécessaire selon l’article L113-2 du Code des assurances pour opposer la déchéance. Apporter les preuves que le retard n’a pas empêché l’expertise. - Si la médiation échoue et que l’enjeu financier le justifie :
Engager un recours juridique devant le tribunal compétent. Respecter le délai de prescription de deux ans à compter du fait générateur pour agir. Évaluer le rapport coût de procédure / montant en jeu.
L’expertise contradictoire intervient lorsque le désaccord porte spécifiquement sur l’évaluation du montant des dommages, non sur le principe de la garantie. L’assuré peut solliciter la désignation d’un expert indépendant, distinct de l’expert mandaté initialement par l’assureur. Cette contre-expertise technique, réalisée aux frais de l’assuré sauf accord contraire, fournit une évaluation alternative servant de base à la négociation. Pour un sinistre ICPE complexe impliquant des process industriels spécifiques, le recours à un expert sectoriel qualifié produit fréquemment une réévaluation substantielle des coûts de remise en état.
Le délai de prescription encadre strictement les possibilités de recours. L’article L114-1 du Code des assurances fixe à deux ans le délai pour agir en justice à compter du fait générateur. Ce délai court différemment selon les situations : à compter du refus de l’assureur pour une action en paiement de l’indemnité, à compter de la connaissance du sinistre pour une action en garantie. Laisser s’écouler ce délai sans agir éteint définitivement le droit de l’assuré, rendant irrecevable toute action ultérieure.
Solliciter un courtier spécialisé ou un professionnel comme TCA Assurances intervient utilement à plusieurs moments du parcours de recours : dès le refus initial pour analyser la solidité juridique de la position de l’assureur et identifier les arguments contradictoires pertinents, avant la médiation pour constituer un dossier complet maximisant les chances d’avis favorable, lors du renouvellement contractuel suivant pour migrer vers une couverture réellement adaptée évitant la répétition du problème.
Pour approfondir la compréhension globale des mécanismes assurantiels et de leur impact sur la protection de l’entreprise, consulter les enjeux du conseil en assurance permet de situer la déclaration de sinistre dans une stratégie plus large de gestion des risques professionnels.
La déclaration comme audit de votre protection réelle
La déclaration d’un sinistre ne teste pas uniquement la réactivité administrative de l’entreprise. Elle révèle la pertinence des arbitrages effectués lors de la souscription, la compréhension réelle des risques spécifiques à l’activité, l’adéquation entre les garanties contractuelles et les besoins opérationnels.
Pour une installation classée manipulant des matières à risques, la différence entre couverture théorique et protection effective se mesure au moment où le sinistre survient. Respecter scrupuleusement les délais réglementaires, constituer un dossier exhaustif, documenter précisément les dommages dès les premières heures constituent des réflexes indispensables mais insuffisants. La vraie protection repose sur l’analyse préalable des risques réels, l’identification des exclusions potentiellement bloquantes, le calibrage des plafonds sur les coûts effectifs de reconstruction et dépollution.
Avant qu’un sinistre majeur ne révèle une inadéquation au pire moment, vérifier la cohérence entre votre activité et votre contrat actuel permet d’agir. Comparer les risques aggravés de votre installation — matières stockées, process utilisés, localisation géographique, proximité de milieux sensibles — avec les garanties souscrites, les exclusions applicables, les plafonds et franchises en vigueur. Cette confrontation objective identifie les écarts de couverture corrigeables avant qu’ils ne se transforment en refus d’indemnisation.
En cas de doute sur l’adéquation de votre couverture actuelle ou de difficulté lors d’une déclaration en cours, un examen contradictoire par un professionnel indépendant apporte un éclairage déterminant. Pour comprendre également les implications d’une gestion rigoureuse de vos obligations contractuelles, découvrir les conséquences d’un défaut de paiement d’assurance complète votre maîtrise du cadre contractuel global.